住宅ローン月々10万円はきつい?年収目安と家具代込みで考える後悔しない資金計画

「今の家賃が10万円くらいだから、ローンも同じくらいなら払えるはず」「でも、ローン以外にどんな費用がかかるのか分からない」「家具を全部そろえるお金が、手元に残るか不安」——住宅購入を考え始めた方から、このような声をよくお聞きします。
月々10万円の住宅ローン返済が家計を圧迫するかどうかは、現在の家賃と比べるだけでは判断できません。
住んでからかかる固定資産税や火災保険、修繕費、さらに入居時にまとまった現金が必要になる家具・インテリア費用まで含めて資金計画を考える必要があります。
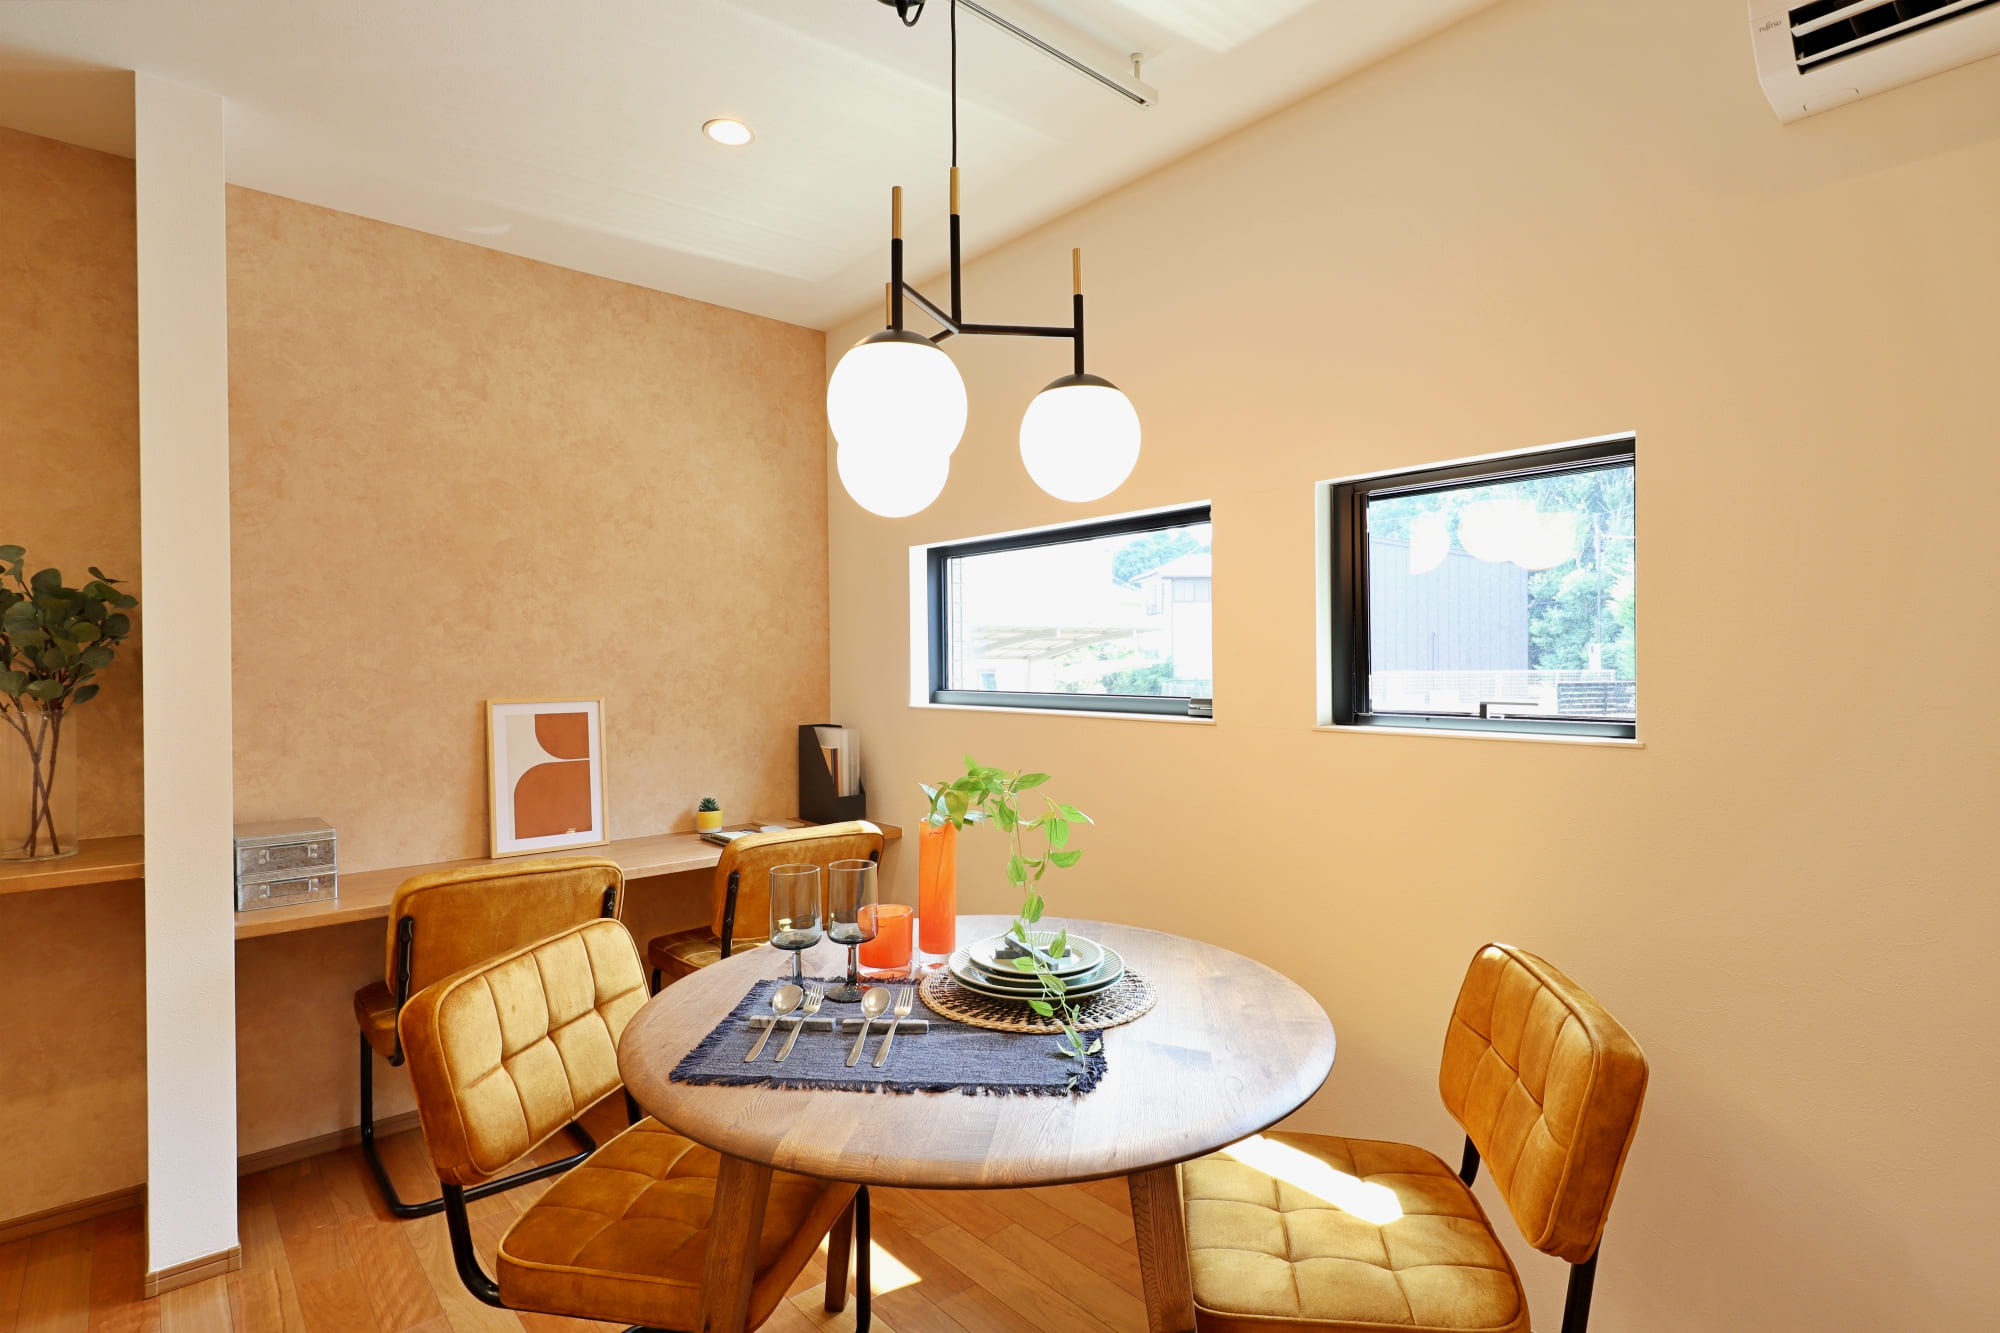
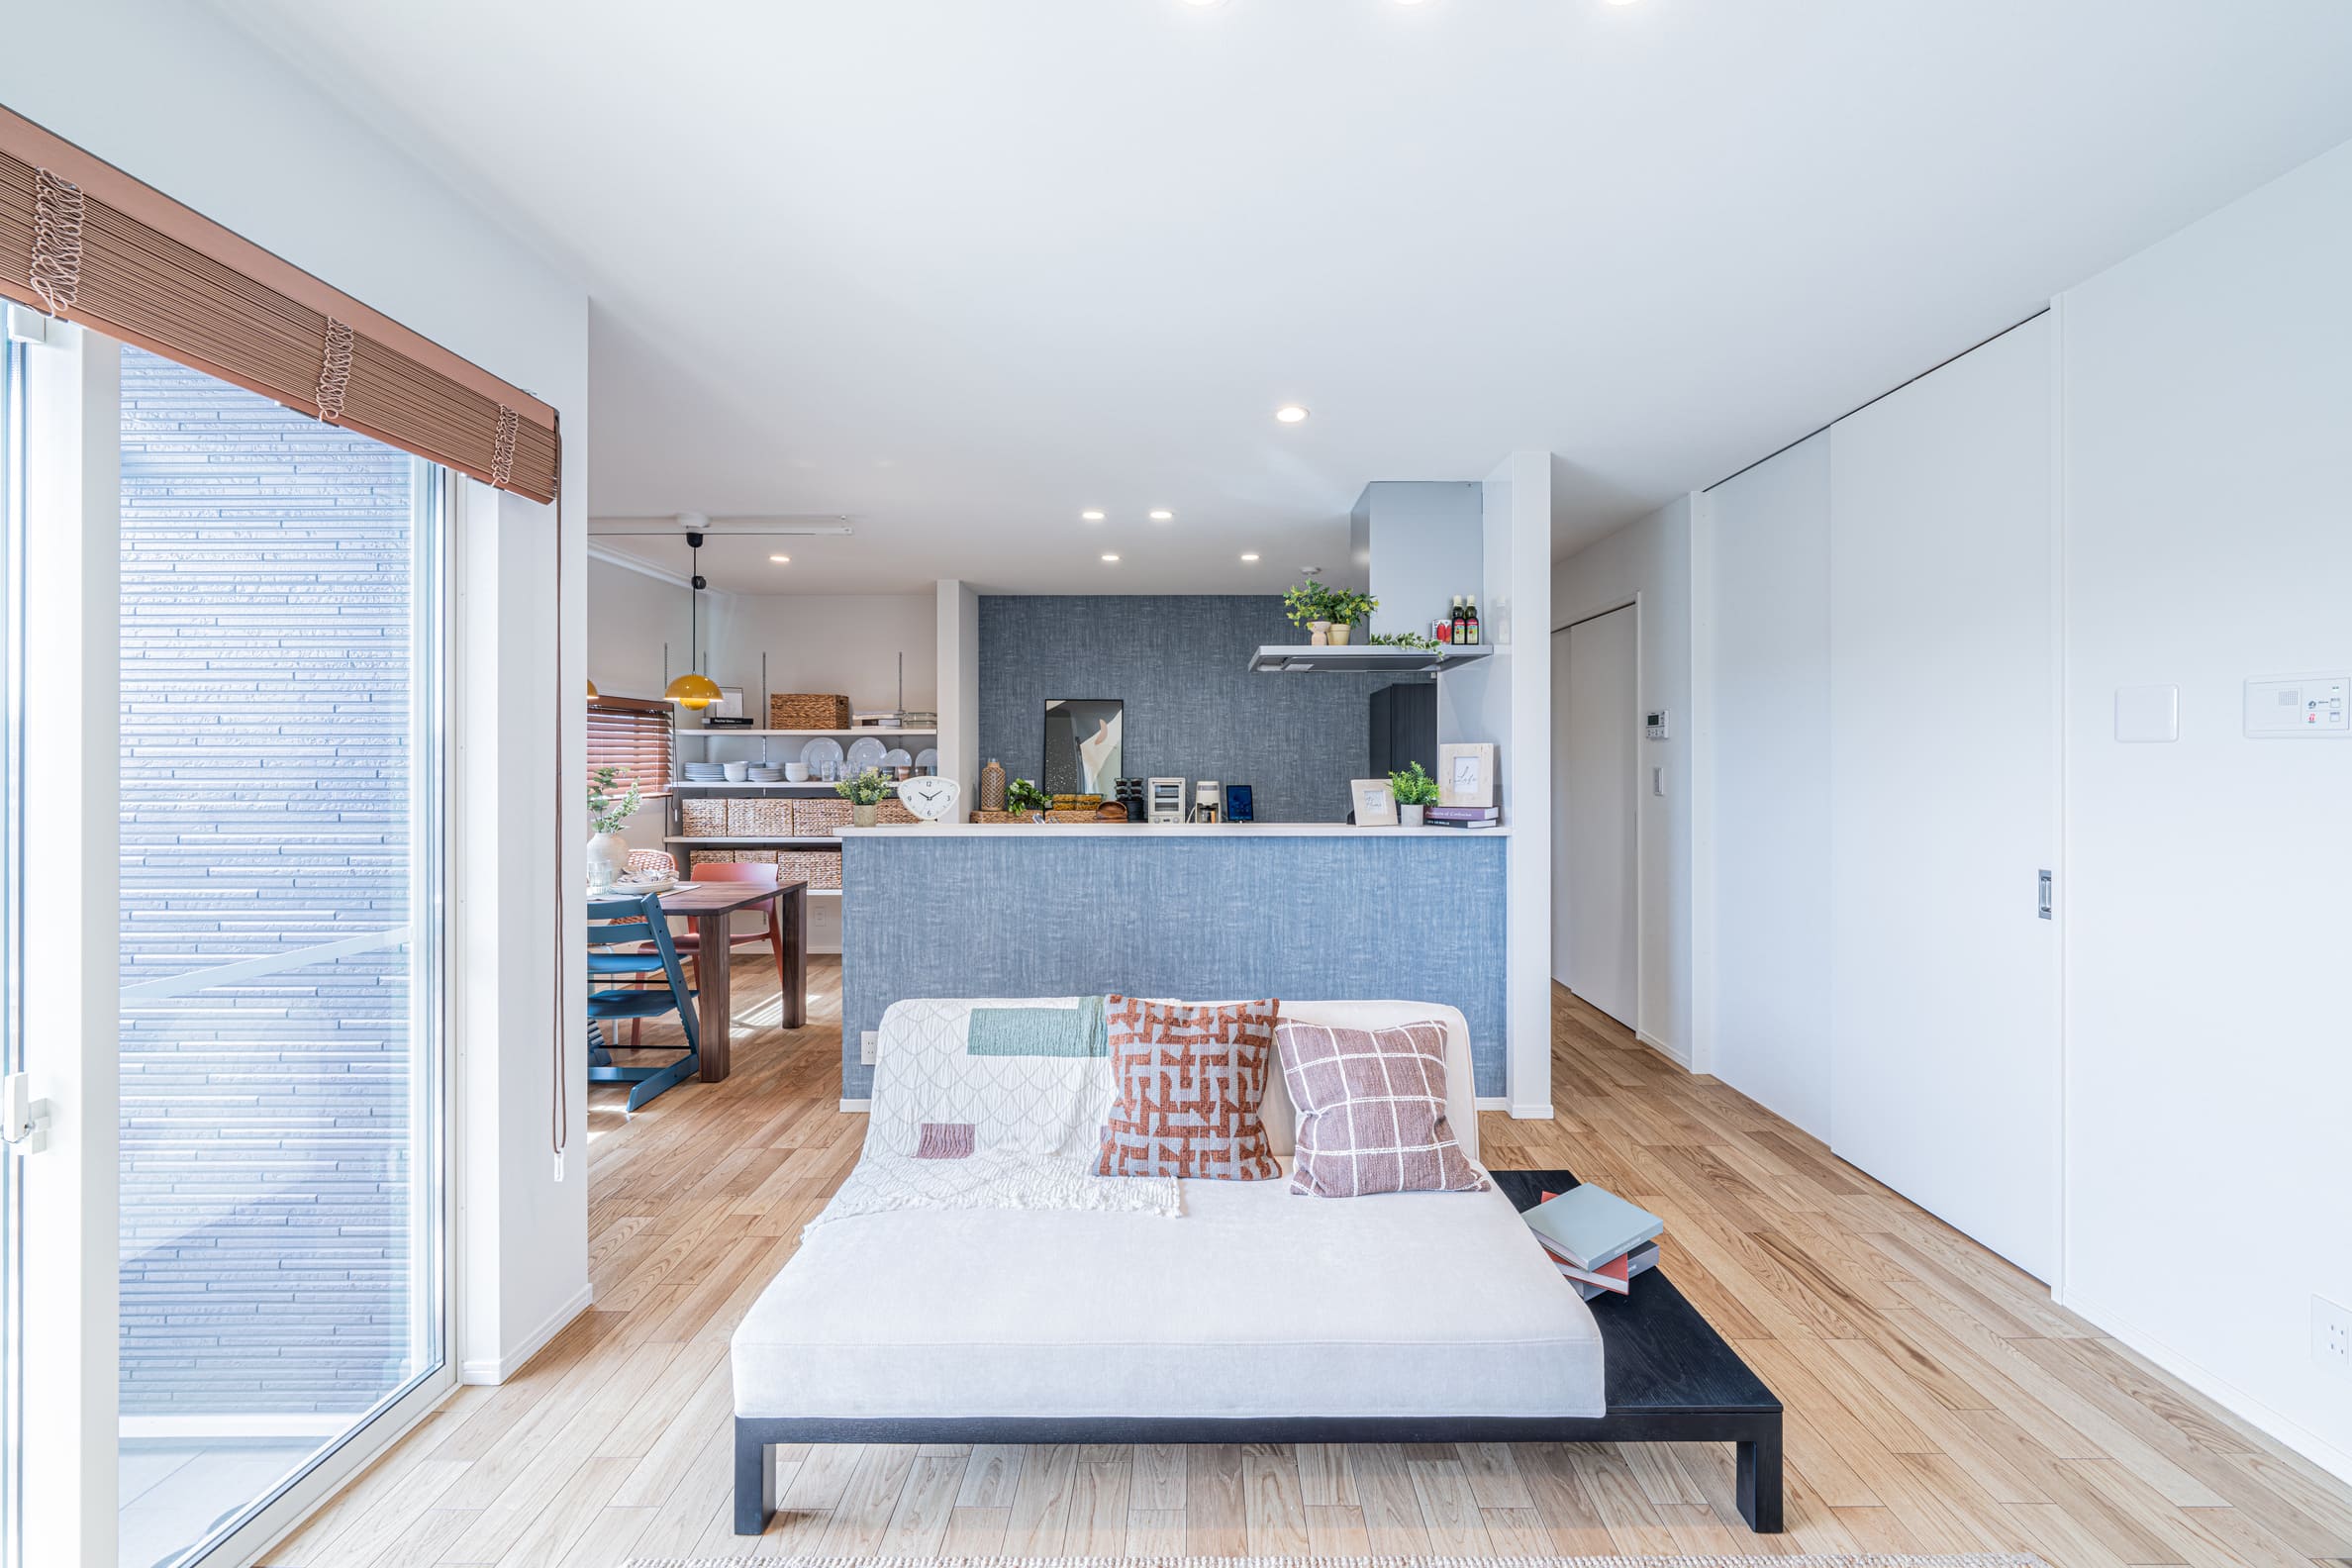
このコラムでは、家具・カーテン・照明・インテリアコーディネートをワンプライスに含む規格住宅を提供する「バリーズ」が、月々10万円の返済を無理なく続けられる資金計画の立て方について解説します。
このコラムで分かること
- 月々10万円の住宅ローン返済がきつくなるかどうかを見極めるには、ローン返済額だけでなく、固定資産税や保険料・修繕費なども含めた、住んでからかかる住居費全体を踏まえて考える必要があります。
- 同じ月々10万円の返済額でも、金利や返済期間の違いで、借りられる額に1,000万円以上の差が出ることがあります。
- 「毎月のローン返済がきつい」と後悔しないためには、入居後にかかる税金や維持費に加えて、入居時にまとまった額が必要になる家具・家電の新調やカーテン・照明などのインテリアの費用まで含めて資金計画を立てることが重要です。
月々10万円の住宅ローン返済が家計に占める割合

月々10万円の返済が「きつい」かどうかの判断基準として、返済負担率という指標があります。
返済負担率とは、税込み年収に占める年間返済額の割合を指し、住宅ローンの審査でも金融機関が重視する数字です。
月々の返済額を10万円としたとき、世帯年収ごとに返済負担率がどう変わるのか、毎月の手残りがどれくらいになるのかの目安を紹介します。
【世帯年収別】月々10万円の返済負担率(額面・手取り)
月々10万円(年間120万円)の住宅ローンを返済する場合の、世帯年収別返済負担率は次のとおりです。
| 世帯年収(税込) | 額面ベースの返済負担率 | 手取り月額の目安(※) | 手取りベースの返済負担率 | 返済後に手元に残る月額(目安) |
| 500万円 | 24.0% | 31〜35万円 | 28〜32% | 21〜25万円 |
| 600万円 | 20.0% | 38〜43万円 | 23〜27% | 28〜33万円 |
| 700万円 | 17.1% | 44〜50万円 | 20〜23% | 34〜40万円 |
| 800万円 | 15.0% | 50〜57万円 | 18〜20% | 40〜47万円 |
| 900万円 | 13.3% | 56〜64万円 | 16〜18% | 46〜54万円 |
※手取り月額は額面年収の75〜85%を目安とした概算です。所得税率・社会保険料率・扶養家族の有無などにより変わります。詳しくは給与明細等でご確認ください。
無理なく返済を続けられるかの判断ポイントは、表の最終列の「返済後に手元に残る月額」です。
返済後に手元に残る月額で生活費・貯蓄・予備費をカバーできるか考えることで、10万円の返済が「きつい」かどうかを判断できます。
フラット35の審査では、年収400万円未満の場合は返済負担率30%以内、400万円以上の場合は35%以内が目安とされています。
ただし、額面ベースで返済負担率が基準内でも、手取りベースで見ると生活費の余裕がない状態になる場合があるので、住宅ローン審査の通過と安定した返済を続けられるかどうかは別の問題として考えなければなりません。
一般的に返済負担率は額面年収の20〜25%以内に収めることが望ましいとされており、月々10万円(年間120万円)では世帯年収600万円以上が目安になります。
※金融機関ごとの審査基準は公表されていない部分も多く、上記はあくまで一般的な目安です。実際の可否は個別の審査によります。
実際に家を建てた世帯の住宅ローン返済額と返済負担率
国土交通省の「住宅市場動向調査(令和7年度)」では、実際に住宅を取得した世帯の返済額が確認できます。
| 住宅の種類 | 年間返済額(平均) | 月換算 | 返済負担率(平均) |
| 注文住宅(全国) | 164.9万円 | 約13.7万円 | 18.1% |
| 分譲戸建住宅 | 148.7万円 | 約12.4万円 | 20.6% |
| 既存(中古)戸建住宅 | 111.3万円 | 約9.3万円 | 16.7% |
〈出典〉国土交通省「令和7年度住宅市場動向調査報告書」(令和8年7月公表)
調査結果を見ると、月々10万円という返済額は、実際に注文住宅を建てた世帯の平均(月13.7万円)より低い水準です。
ただし、低ければそれだけで安心とはいえません。
注文住宅の平均返済額が高い背景には土地代・建物の仕様・付帯工事費がすべて含まれており、計画の内容によって大きく変わります。
次章以降で、月々10万円の返済で家計が苦しくなりやすい理由と対策を解説します。
月々10万円の返済額で借りられる額の目安

同じ月々10万円でも、金利と返済期間によって借りられる額に1,000万円以上の差が出ます。
現在の住宅ローンの金利水準で試算した借入額の目安を紹介します。
金利・返済期間別の借入可能額
複数の金利パターンで、月々10万円(元利均等)の返済額で借りられる額の目安をシミュレーションしました。
| 金利 | 20年返済 | 25年返済 | 30年返済 | 35年返済 |
| 0.5% | 2,283万円 | 2,820万円 | 3,342万円 | 3,852万円 |
| 1.0% | 2,174万円 | 2,653万円 | 3,109万円 | 3,543万円 |
| 1.5% | 2,072万円 | 2,500万円 | 2,898万円 | 3,266万円 |
| 2.0% | 1,977万円 | 2,359万円 | 2,705万円 | 3,019万円 |
| 3.29%(フラット35最頻金利) | 1,757万円 | 2,043万円 | 2,286万円 | 2,492万円 |
※2026年8月時点の参考金利をもとに試算した概算値です。フラット35(融資率9割以下・返済期間21年以上)の最頻金利は住宅金融支援機構の2026年8月公表値を参照。フラット35は返済期間20年以下は別金利区分となるため、3.29%の行の20年返済列は参考値としてご覧ください。変動金利は各金融機関の提示する適用金利が基準となり、審査条件や時期によって異なります。
※実際の借入可能額は年収・信用情報・物件担保評価などを基に金融機関が審査します。この試算は「月々10万円の返済になる借入額はいくらか」の参考値であり、審査通過を保証するものではありません。
金利0.5%(低金利の仮定値)で35年返済では3,852万円借りられる一方、フラット35の最頻金利3.29%で同じ35年返済にすると2,492万円と、1,360万円の差があります。
金利水準によって選べる物件の価格帯が大きく変わるため、試算の前提を明確にした上で資金計画を立てることが欠かせません。
変動金利は現時点で低く見えますが、将来の金利の動向を正確に見通すことはできません。
金利が上がっても無理なく返せるかどうかまでシミュレーションで確認した上で借入額を決めることが、安定した返済計画につながります。
土地から探す場合は土地代も含めたローン計画が必要
土地から探して家を建てる場合、月々10万円という枠の中に土地代と建物代を収める必要があります。
建物だけで3,000万円規模を想定していても、土地の購入が加わると同じ月々10万円の返済では建物に使える額が大幅に減ります。
建売住宅や規格住宅は土地と建物の総額でプランを選びやすい形になっているため、返済計画を立てやすいのがメリットです。
どの種類の住宅を選ぶかを決める前に、土地代を含めた総額ベースで借入額・返済額を試算するようにしましょう。
「月々のローン返済額=今の家賃」にするリスクと対策

「今の家賃と同じくらいの返済額なら家計は変わらない」と感じがちですが、持ち家になると賃貸では不要だった費用が複数加わります。
これらの費用を見積もっておかないと、「ローン返済は今の家賃と同じなのに、気づいたら手元にお金が残らない」「修繕や税金で急に出費がかさんだ」という状況になりやすいため注意が必要です。
無理なく返済を続けられる借入額(月々返済額)を見極めるためのポイントを解説します。
賃貸から持ち家に変わるとかかる費用を見積もっておく
無理なく返済を続けられる返済額を見極めるためには、建築費用や土地代に加えて、持ち家に継続的にかかる費用まで見積もって資金計画に含めることが重要です。
固定資産税・都市計画税
持ち家になると、毎年固定資産税(土地・建物それぞれに課税)と、都市計画区域内であれば都市計画税の支払いが発生します。
新築住宅の場合、一定の要件を満たせば3年間(認定長期優良住宅などは5年間)は固定資産税が1/2に軽減される特例があります。
〈参考〉国土交通省「新築住宅に係る税額の減額措置」
※ただし特例期間が終わると税額は上がり、物件や地域によって年間10万円前後になる場合があります。
賃貸では大家が直接支払うため、入居者が個別に納税する必要はありません。
持ち家では毎年の納税が自己負担になるため、月換算で8,000〜10,000円前後の積立を想定しておくと安心です。
※固定資産税の軽減特例は対象住宅・適用年度の要件を確認の上、税務署や住宅会社にご確認ください。金額は物件・地域・評価額によって大きく変わります。
火災保険料・地震保険料
賃貸では家財保険(自分の家財が主な対象)や借家人賠償責任保険(借りた部屋を損傷した際の賠償を補償)に年数千円程度で加入するのが一般的ですが、持ち家では建物ごと保険に加入する必要があります。
火災保険料は5年一括払いが一般的で、更新のたびにまとまった金額が必要です。
木造一戸建て(約100㎡)の場合、火災・風災・水災・盗難を含む標準的な補償で5年一括払いの保険料は、エリア・補償内容によって15〜30万円前後になることが多く、月換算では2,500〜5,000円前後が目安です。
地震保険を付帯するとさらに保険料が上乗せになり、5年一括払いで10万円以上追加になる場合があります。
※保険料は建物の構造区分(木造・省令準耐火建物など)・所在地・補償範囲・保険会社によって大きく変わります。実際の金額は複数社に見積を取って確認してください(2026年8月時点の参考値)。
修繕費・メンテナンス費用
外壁・屋根の塗装・補修、給湯器やエアコンなどの設備交換は、住み始めてから10〜15年を目安に費用が発生し始めます。
賃貸では建物や設備の修繕費は大家が負担しますが、持ち家では全額自己負担です。
一戸建ての修繕・メンテナンス費用は月々の積立換算で1万円前後を目安とする考え方が一般的ですが、住宅の規模・仕様・築年数によって変わるため、事前に住宅会社に確認の上で資金計画に組み込みましょう。
定期点検費用
住宅会社の定期点検プログラムの費用は会社によって異なり、無料で実施している場合もあれば、点検内容によって費用が発生する場合もあります。
契約前に確認しておくことで、後から想定外の出費になるリスクを防げます。
| 費用の種類 | 賃貸 | 持ち家 |
| 月々の家賃 or ローン返済 | あり | あり |
| 管理費・共益費 | 多くの場合あり | なし(一戸建ての場合) |
| 固定資産税・都市計画税 | なし | あり(年単位でまとまった支払い) |
| 火災保険料(建物) | 不要(家財のみ) | 必要(更新ごとにまとまった額) |
| 修繕費・メンテナンス費 | なし(大家負担が原則) | 自己負担 |
※上記は一般的な目安です。賃貸・持ち家の契約条件や住宅の種類によって異なります。
※住宅ローン減税による還付は入居の翌年に確定申告をしてから始まるため、毎月の返済を補填するお金ではありません。団体信用生命保険は金利に上乗せされる形が一般的で、保険料の扱いは金融機関・商品によって変わります。
後から整える駐車場や外構費用を想定しておく
後から「やはり必要」と発注するケースが多いのが、カーポート(屋根付き駐車スペース)・フェンス・アプローチ整備などの外構工事です。
規模によって数十万〜100万円台になることもあり、住宅ローンとは別に現金で支払うケースが多くなります。
「引き渡し時には最低限の状態にして、余裕ができてから外構を整えよう」と後回しにした結果、まとまった現金が必要なタイミングが重なって家計が苦しくなった、という話は少なくありません。
資金計画の段階で、外構にかける予算の目安を確保しておくことが後悔を防ぐポイントです。
家具・インテリア代込みで住居費を考える資金計画が重要な理由

住宅ローンの返済計画を立てる際に見落としやすいのが、入居時にまとまった現金が必要になる家具・家電・インテリアの費用です。
国土交通省の調査によると、実際に新築注文住宅を建てた世帯が入居を機に購入した家具・家電などの耐久消費財の合計は平均204万円、中央値は105万円にのぼります。
月々10万円の返済を組んでいても、入居と同時に100万円単位の現金が必要になれば、生活資金や緊急予備費が不足するリスクがあります。
入居時にまとまって必要になる家具・家電とインテリアの費用相場
国土交通省「令和7年度住宅市場動向調査報告書」(令和8年7月公表)では、住宅取得を機に購入した耐久消費財(家具・家電・車両類など)の金額が次のとおり示されています。
- 耐久消費財合計金額の平均値:204万円、中央値:105万円(注文住宅・全国)
- うち家具類(ベッド・机・カーペット・カーテン等)の平均:88万円
- うち家電類(エアコン・冷蔵庫・洗濯機・テレビ・掃除機等)の平均:79万円
※品目別の平均値は、合計金額の集計と母集団が一致しない場合があります。個別の金額は参考値としてご覧ください。
〈参考〉国土交通省ウェブサイト「リフォーム促進税制」などについて新たに調査しました!~令和7年度住宅市場動向調査の結果をとりまとめ~」
耐久消費財合計の中央値が105万円というのは、およそ半数の世帯がそれ以上を入居時に支出していることを示しています。
賃貸でも家具は自分で用意しますが、新居への引越しでは「使い古したものをこの機会に入れ替えたい」という判断が重なり、金額の規模が大きくなりやすい傾向があります。
家具代を住宅ローンに含められる範囲
「家具代もローンに組み込めばいいのでは」と思う方もいるのではないでしょうか。
住宅への据付工事を伴う家具(造作棚・据付型収納など)は、フラット35の融資対象に含められる場合があります。
一方、一般的な置き家具や家電(冷蔵庫・洗濯機など)は原則として融資対象外で、現金での対応が必要なケースが多いです。
別枠の諸費用ローンを利用すれば家具・家電の購入費用を月々の返済に組み込む方法もありますが、新たな借入で毎月の返済額も増えます。
「月々10万円の返済額」を守るためには、諸費用ローンの分を含めた全体の返済計画を設計する必要があります。
住宅ローンの融資対象に含まれる項目は金融機関・ローン商品によって異なりますが、いずれにしても、家具・インテリアの費用を入居前の資金計画の中に組み込んでおくことが、安定した返済を続けやすくするコツです。
月々10万円返済を無理なく続けるための住宅会社の選び方

返済計画を崩さないためには、住宅会社を比較する際に「見積価格」だけでなく、「見積に含まれる金額と別途かかる金額の内訳」まで確認することが重要です。
見積書を比較するチェックポイント
住宅会社の広告に掲載される「本体価格〇〇万円」は、建物の基本部分のみの金額であることが多く、実際に住み始めるまでに必要な費用をすべて含んでいるわけではありません。
付帯工事費(地盤改良・水道引込・電気工事など)・諸費用(登記費用・住宅ローン手数料・火災保険料など)・家具・インテリア費用は、別途加算されるのが一般的です。
数社に見積を依頼した段階で、金額の大きさだけでなく「何がこの見積に含まれていて、何が別途になるか」を丁寧に確認しないと、想定外の現金支出で資金計画が崩れる可能性があります。
広告の本体価格での単純比較ではなく、同じ条件で比べた上での総額で判断することが、後悔しない家選びの基本です。
家具・インテリアコーディネート費用を資金計画に含める
一般的な注文住宅では、家具・カーテン・照明・インテリアコーディネートは建物の見積とは別に自分で手配します。
家具やインテリアの費用を資金計画に入れていないと、入居後に「予算内で家具をそろえるのが大変だった」「コーディネートに追加費用がかかった」という後悔につながりやすくなります。
バリーズは、家具・カーテン・照明・インテリアコーディネートが建物価格に含まれたワンプライスの規格住宅です。
住み始めた日から家具まで含めた完成した空間で暮らせるため、インテリアの追加手配や家具費用を別途準備する必要がありません。
家具代込みのワンプライスで「月々10万円の返済でどこまで実現できるか」を見積段階で把握できるので、資金計画を立てやすいのも魅力です。
| 費用項目 | 一般的な注文住宅 | バリーズ |
| 建物本体工事費 | 込み | 込み |
| 付帯工事費(地盤改良・水道引込など) | 別途 | 別途 |
| 諸費用(登記・ローン手数料など) | 別途(現金) | 別途(現金) |
| インテリアコーディネート費 | 別途 | 込み |
| 家具(指定メーカー品) | 別途 | 込み |
| カーテン | 別途 | 込み |
| 照明器具 | 別途 | 込み |
| 外構工事費 | 別途 | 別途 |
※表は一般的な傾向を示すものです。住宅会社・プランによって異なります。バリーズの価格設定・仕様の込みの範囲は担当者にご確認ください(2026年8月時点)。 ※外構工事費は規模・仕様によって大きく変わるため、見積段階での確認をおすすめします。
住宅ローンと資金計画でよくある質問

住宅ローンや家づくりの資金計画に関する、よくある質問にお答えします。
Q. 共働き夫婦の場合、住宅ローンはどのように組めばよいのでしょうか。
A. 共働き夫婦が選べる組み方は、単独名義・ペアローン・収入合算(連帯保証型・連帯債務型)の3つです。
単独名義は一方の収入だけで金融機関が審査するため借入可能額が下がりますが、返済の義務が一人に限られます。
ペアローンは2本のローンをそれぞれが組む形で借入額を増やせますが、事務手数料・登記費用などの諸費用が2本分発生し、団体信用生命保険も各自のローンにそれぞれ適用される点に注意が必要です。
収入合算は2人の収入を合算して審査できる一方、連帯保証型か連帯債務型かで住宅ローン減税の適用範囲が変わります。
詳しい違いとリスクについては下記コラムも参考にしてください。
Q. 変動金利で借りた場合、今後金利が上がったら返済額はどれくらい変わるのでしょうか。
A. 多くの金融機関の変動金利には「5年ルール(毎月の返済額を5年間固定する)」と「125%ルール(5年後も返済額は直前の1.25倍までしか上がらない)」が設けられています。
ただしすべての金融機関に共通のルールではありません。
5年ルールの適用期間中は毎月の返済額が変わらない代わりに、金利上昇分は利息の割合が増えて元本の減りが遅くなる形になります。結果として総返済額が増える方向になります。
具体的なシミュレーションは、住宅会社または金融機関への相談をおすすめします。
※金融機関ごとの適用ルールは公表されていない部分も多く、上記はあくまで一般的な傾向ですので、契約時に確認するようにしてください。
Q. ボーナス返済を利用すれば月々の返済額を抑えられるのでしょうか。
A. ボーナス返済を設定すると月々の返済額は下がりますが、ボーナスが減額・廃止になった場合でも返済義務は変わりません。
転職・育休・病気などでボーナスが変動するリスクがある共働き世帯では、ボーナス返済への依存度を下げておく方が長期の計画を安定させやすくなります。
利用する場合も、ボーナスがゼロになっても返済できる月々の基本返済額に設定しておくことをおすすめします。
Q. 実際の家具や照明まで含めた完成した空間を見学することはできるのでしょうか。
A. バリーズでは、家具・カーテン・照明まで含めた実物の平屋を予約制で自由に見学できる「平屋セルフ見学会」を実施しています。
資金計画を立てる前に、家具込みの総額で実現できる住まいのイメージをつかむ参考としてご活用ください。
まとめ
住宅ローンの返済額が月々10万円の場合、返済負担率を20%以内に収めるためには世帯年収600万円以上が目安になります。
ただし、返済額を決める際は額面年収だけでなく、手取りに対する返済負担率や住んでからかかる住居費・生活費もあわせてシミュレーションし、ローンを返済しながら安定した家計を維持できるかを確認することが欠かせません。
さらに、住まいが完成してから実際に住み始めるためには、家具や家電、インテリアをそろえるためにまとまった費用が必要になることが多いため、必ず資金計画に含めた上でローンを検討するようにしましょう。
バリーズは、家具・カーテン・照明・インテリアコーディネートまで価格に含まれたワンプライスの規格住宅です。
住み始めた日から完成した空間で暮らせるため、入居後に家具の手配や追加費用を別途用意する必要がありません。
見積価格に含まれる費用が明確なため、月々10万円の返済計画の中で「どこまで実現できるか」を事前に把握しやすい家づくりです。
資金計画や実例についてはバリーズの資料でご確認いただけます。
SHARE


CONTACT
お気軽にお問い合わせください
来場のご希望やイベントへのご質問など、お問い合わせフォームよりお気軽にお問い合わせください。