家を建てるお金がない|貯金・頭金が少なくても無理なくマイホームを叶えるには

「家を建てたいけれど、まとまったお金がない」とお悩みの方は多いのではないでしょうか。
しかし、貯金や頭金が少ないからといって、マイホームをあきらめる必要はありません。
資金計画の立て方やコストの抑え方を工夫すれば、無理のない返済でマイホームを実現できる可能性があります。
そこでこの記事では、家を建てるために必要なお金の内訳から、返せる借入額の考え方、コストを抑える具体的な方法、活用できる補助金制度までわかりやすく解説します。
このコラムで分かること
- 貯金や頭金がなくても、フルローンやオーバーローンを扱う金融機関が増えており、無理のない返済計画を立てられればマイホームの実現は可能です。
- 返済比率は審査上30~35%まで認められる場合もありますが、無理なく返すには20~25%以内に抑えるのが理想的です。
- 延べ床面積の最適化やシンプルな建物形状、規格住宅の採用、そして「みらいエコ住宅2026事業」などの補助金制度を組み合わせることで、総費用そのものを抑えられます。
「家を建てるお金がない」貯金・頭金が少なくてもマイホームは叶えられるのか

結論から言うと、貯金や頭金がほとんどない状態でも、住宅ローンを利用してマイホームを持つこと自体は可能です。
近年は「フルローン」と呼ばれる、頭金なしで物件価格の全額を借り入れる住宅ローンを扱う金融機関が増えています。
さらに、諸費用まで含めて借り入れられる「オーバーローン」に対応する金融機関もあります。
ただし、頭金なしで借り入れることには注意が必要です。
まず、借入額が大きくなる分、月々の返済額や総返済額は増えるため、同じ物件を購入する場合でも、頭金を用意したケースと比べて利息の負担が重くなりやすい点に注意しましょう
また、金融機関によっては頭金の有無や割合によって適用金利が変わることがあり、頭金なしだと金利がわずかに高く設定されるケースもあります。
加えて、頭金が少ないほど審査のハードルがやや上がる可能性がある点も押さえておきたいところです。
とはいえ、住宅ローンの借り入れが不可能というわけではありません。
無理のない返済計画を立てられれば、貯金が少ない状態からでもマイホームを建てることは可能です。
家を建てるために必要なお金の全体像

無理なく返済計画を立てるには、まず必要となるお金の全体像を把握しておく必要があります。
家づくりに必要な費用|物件価格・諸費用
家を建てる際の費用は、大きく「物件価格」と「諸費用」に分けられます。
| 費用の種類 | 主な内容 | かかる金額 |
| 物件価格 | 土地代と建築費の合計 | 建築費の平均:約3,512万円 土地代の平均:約1,495万円(※) |
| 諸費用 | 物件価格以外にかかる税金や手数料など | 物件価格(土地+建物)の10%前後 |
※〈出典〉2024年度集計表 土地付き注文住宅|住宅金融支援機構
物件価格が平均約5,000万円の場合、諸費用はその10%前後、つまり約500万円が目安になります。
諸費用は現金で用意する必要がある部分も多いため、割合としては小さいものの軽視できない項目です。
金融機関によっては諸費用を住宅ローンに含められる場合もありますが、その分だけ借入額と利息負担は増える点に注意しましょう。
見落としやすい費用|外構・地盤改良・家具家電・引っ越し費用
建物本体の費用ばかりに意識が向くと、諸費用とは別に発生する次のような費用が予算からこぼれ落ちやすくなります。
| 費用の種類 | 内容 | 注意点 |
| 外構工事費 | 駐車場、塀、庭、玄関アプローチなど | 建物とは別枠で数十万~数百万円かかるケースあり |
| 地盤改良費 | 地盤調査の結果、補強が必要な場合の工事費 | 土地によっては予定外の出費になりやすい |
| 家具・家電購入費 | ソファ、ダイニングテーブル、照明、カーテンなど | 新居に合わせて買い替えると費用がかさむ |
| 引っ越し費用 | 引っ越し業者への支払い、仮住まいの費用 | 建て替えの場合は仮住まい費用も発生 |
こういった見落としがちな費用に関しても、資金計画の初期段階からリストアップし、総予算に組み込んでおきましょう。
これにより、入居直前になって「お金が足りない」という事態を避けやすくなります。
無理なく返せる住宅ローンの借入額の決め方

家を建てるお金がないと感じている場合、重要なのは「借り入れられる金額」ではなく「無理なく返せる金額」を基準に考えることです。
ここからは、特に重要な5つのポイントをご紹介します。
住宅ローンの事前審査で購入できる予算の目安を把握する
家づくりは、間取りやデザインを考え始める前に、住宅ローンの事前審査を受けておくとスムーズです。
事前審査では、年収や勤務状況などをもとに、借入可能額の目安を確認できます。
しかし、審査で借り入れられる金額が、そのまま無理なく返せる金額とは限りません。
事前審査の結果を資金計画の出発点とし、生活費や将来の支出をふまえて実際の予算上限を決めましょう。
教育費・車・働き方の変化を想定して資金計画を立てる
住宅ローンは数十年にわたって返済が続くため、今の家計状況だけでなく、将来のライフイベントも織り込んで資金計画を立てる必要があります。
お子さまの進学に伴う教育費の増加、車の買い替え、転職や育休による収入の変化など、想定できるイベントはあらかじめ資金計画に反映しておきたいところです。
返済比率を20~25%以内に抑える
返済比率とは、年収に占める年間返済額の割合を指します。
金融機関の審査上は30~35%程度まで認められることもありますが、無理なく返済を続けるという観点では、返済比率を20~25%以内に抑えておきましょう。
審査上の上限額と、実際に無理なく返せる金額とのあいだには差がある点に注意してください。
ボーナス払いを前提にしない
住宅ローンの返済にボーナス払いを組み込むと、月々の負担は軽く見えますが、ボーナスの支給額が変動したり、支給自体がなくなったりするリスクがあります。
ボーナスに頼らず、毎月の給与収入だけで無理なく返済できる金額を基準に借入額を設定しておくと、収入の変動に対して安定した家計を保ちやすくなります。
変動金利なら返済額に余裕を持たせる
変動金利型の住宅ローンは、固定金利型に比べて当初の金利が低く設定されていることが多く、月々の返済額を抑えやすいのが魅力です。
ただし、将来的に金利が上昇すると、利息負担や返済総額が増える可能性があります。
返済額の見直し時期や上昇幅の扱いは金融機関ごとに異なるため、契約内容を確認したうえで、金利上昇を想定した返済シミュレーションを行いましょう。
バリーズでは、無理のない資金計画を提案するだけでなく、住宅ローンアドバイザーによる相談対応や、補助金申請もサポートしています。
「資金計画から相談したい」という方もお気軽にご相談ください。
家を建てるお金を抑える5つの方法

借入額を無理のない範囲に収めるためには、そもそも家づくりにかかる総費用を抑える工夫も欠かせません。
特に効果的な5つの方法を確認しておきましょう。
延べ床面積を必要十分な広さに絞る
今の暮らしに必要な広さを冷静に見極め、無駄な予備室や収納を作るのは避けてコストを抑えましょう。
建築費は延べ床面積にほぼ比例して増えていくため、あらかじめ必要十分な広さに絞っておくことが重要です。
広い家ほど魅力的に見えますが、必要以上の広さは建築費だけでなく、光熱費や固定資産税の負担増にもつながります。
凹凸の少ないシンプルな建物形状にする
建物の外周が複雑になるほど、壁の面積や施工の手間が増えて建築費が高くなりやすい傾向があります。
同じ延べ床面積でも建築コストを抑えるためには、凹凸が少なく、シンプルな箱型に近い形状を採用しましょう。
シンプルな形状は施工期間の短縮にもつながり、結果として工事費全体の圧縮にも寄与します。
設備・素材は優先順位をつけて選ぶ
日常的に使う頻度が高く、生活の満足度に直結する部分には予算を厚く配分し、優先度が低い部分はグレードを抑えるといったメリハリのある選び方をすることで、総費用を無理なく調整しましょう。
キッチンや浴室、床材、外壁材など、家づくりでは選択肢が多岐にわたりますが、すべてにこだわると費用は際限なく膨らんでしまいます。
規格住宅を選び、設計・施工にかかるコストを抑える
自由設計の注文住宅は、一から間取りやデザインを決められる自由度の高さが魅力ですが、その分、設計に時間がかかり、設計料や打ち合わせにかかるコストも発生しやすくなります。
一方、あらかじめ完成された間取りやデザインパターンから選ぶ「規格住宅」は、設計プロセスが簡略化されている分、コストを抑えやすいのが魅力です。
仕様がある程度決まっているため、資材の一括調達によるコスト削減効果も期待できます。
補助金制度を積極的に活用する
国や自治体が実施する住宅取得に関する補助金制度を活用することで、実質的な自己負担を軽減できる可能性があります。
制度の内容は年度によって変わるため、家づくりを検討し始めた段階で最新情報を確認し、対象となる仕様を意識しながら計画を進めましょう。
こちらでは、安く家を建てる方法についてより詳しく解説しているので、あわせてご覧ください。
2026年に活用できる住宅の補助金制度

ここからは、2026年に活用できる補助金制度を確認していきましょう。
みらいエコ住宅2026事業
「みらいエコ住宅2026事業」は、国土交通省・経済産業省・環境省の3省が連携して実施する「住宅省エネ2026キャンペーン」の一つとして運営されている制度です。
省エネ性能の高い住宅の新築とリフォームを支援するもので、新築住宅における主な補助額は以下の通りに設定されています。
| 対象世帯 | 対象住宅 | 補助額 ※括弧内は地域区分1~4の寒冷地域の場合 |
| すべての世帯 | GX志向型住宅 | 110万円/戸(125万円/戸) |
| 子育て世帯または若者夫婦世帯 | 長期優良住宅 | 75万円/戸(80万円/戸) |
| 古家の除却を行う場合 | 95万円/戸(100万円/戸) | |
| ZEH水準住宅 | 35万円/戸(40万円/戸) | |
| 古家の除却を行う場合 | 55万円/戸(60万円/戸) |
「みらいエコ住宅2026事業」における子育て世帯・若者夫婦世帯の定義は以下の通りです。
| 世帯区分 | 対象となる条件 |
| 子育て世帯 | 申請時に18歳未満のお子さまがいる世帯 |
| 若者夫婦世帯 | 申請時に夫婦のいずれかが39歳以下の世帯 |
申請期間は基本的に予算上限に達するまで(遅くとも2027年12月31日まで)とされていますが、ZEH水準住宅(注文住宅)の場合のみ9月30日までとされているため注意してください。
| 住宅の種類 | 申請期間 |
| GX志向型住宅の新築(注文・分譲・賃貸) | 2026年3月下旬~予算上限に達するまで(遅くとも2026年12月31日まで) |
| 長期優良住宅の新築(注文・分譲・賃貸) | 2026年3月下旬~予算上限に達するまで(遅くとも2026年12月31日まで) |
| ZEH水準住宅(注文) | 2026年3月下旬~2026年9月30日まで |
| ZEH水準住宅(分譲・賃貸) | 2026年3月下旬~予算上限に達するまで(遅くとも2026年12月31日まで) |
詳しく知りたい方は、こちらの記事もおすすめです。
自治体の補助金も確認しよう
国の制度に加えて、都道府県や市区町村が独自に実施している住宅取得支援の補助金制度も少なくありません。
子育て世帯向けの助成や、地元の木材を使った住宅への補助、移住・定住を促進するための給付金など、内容は自治体によってさまざまです。
国の制度と自治体の制度を併用できる場合もあるため、家を建てる予定のエリアの自治体窓口や公式サイトで、利用できる制度がないか確認してみましょう。
コスパよく家を建てるなら家具付き規格住宅もおすすめ

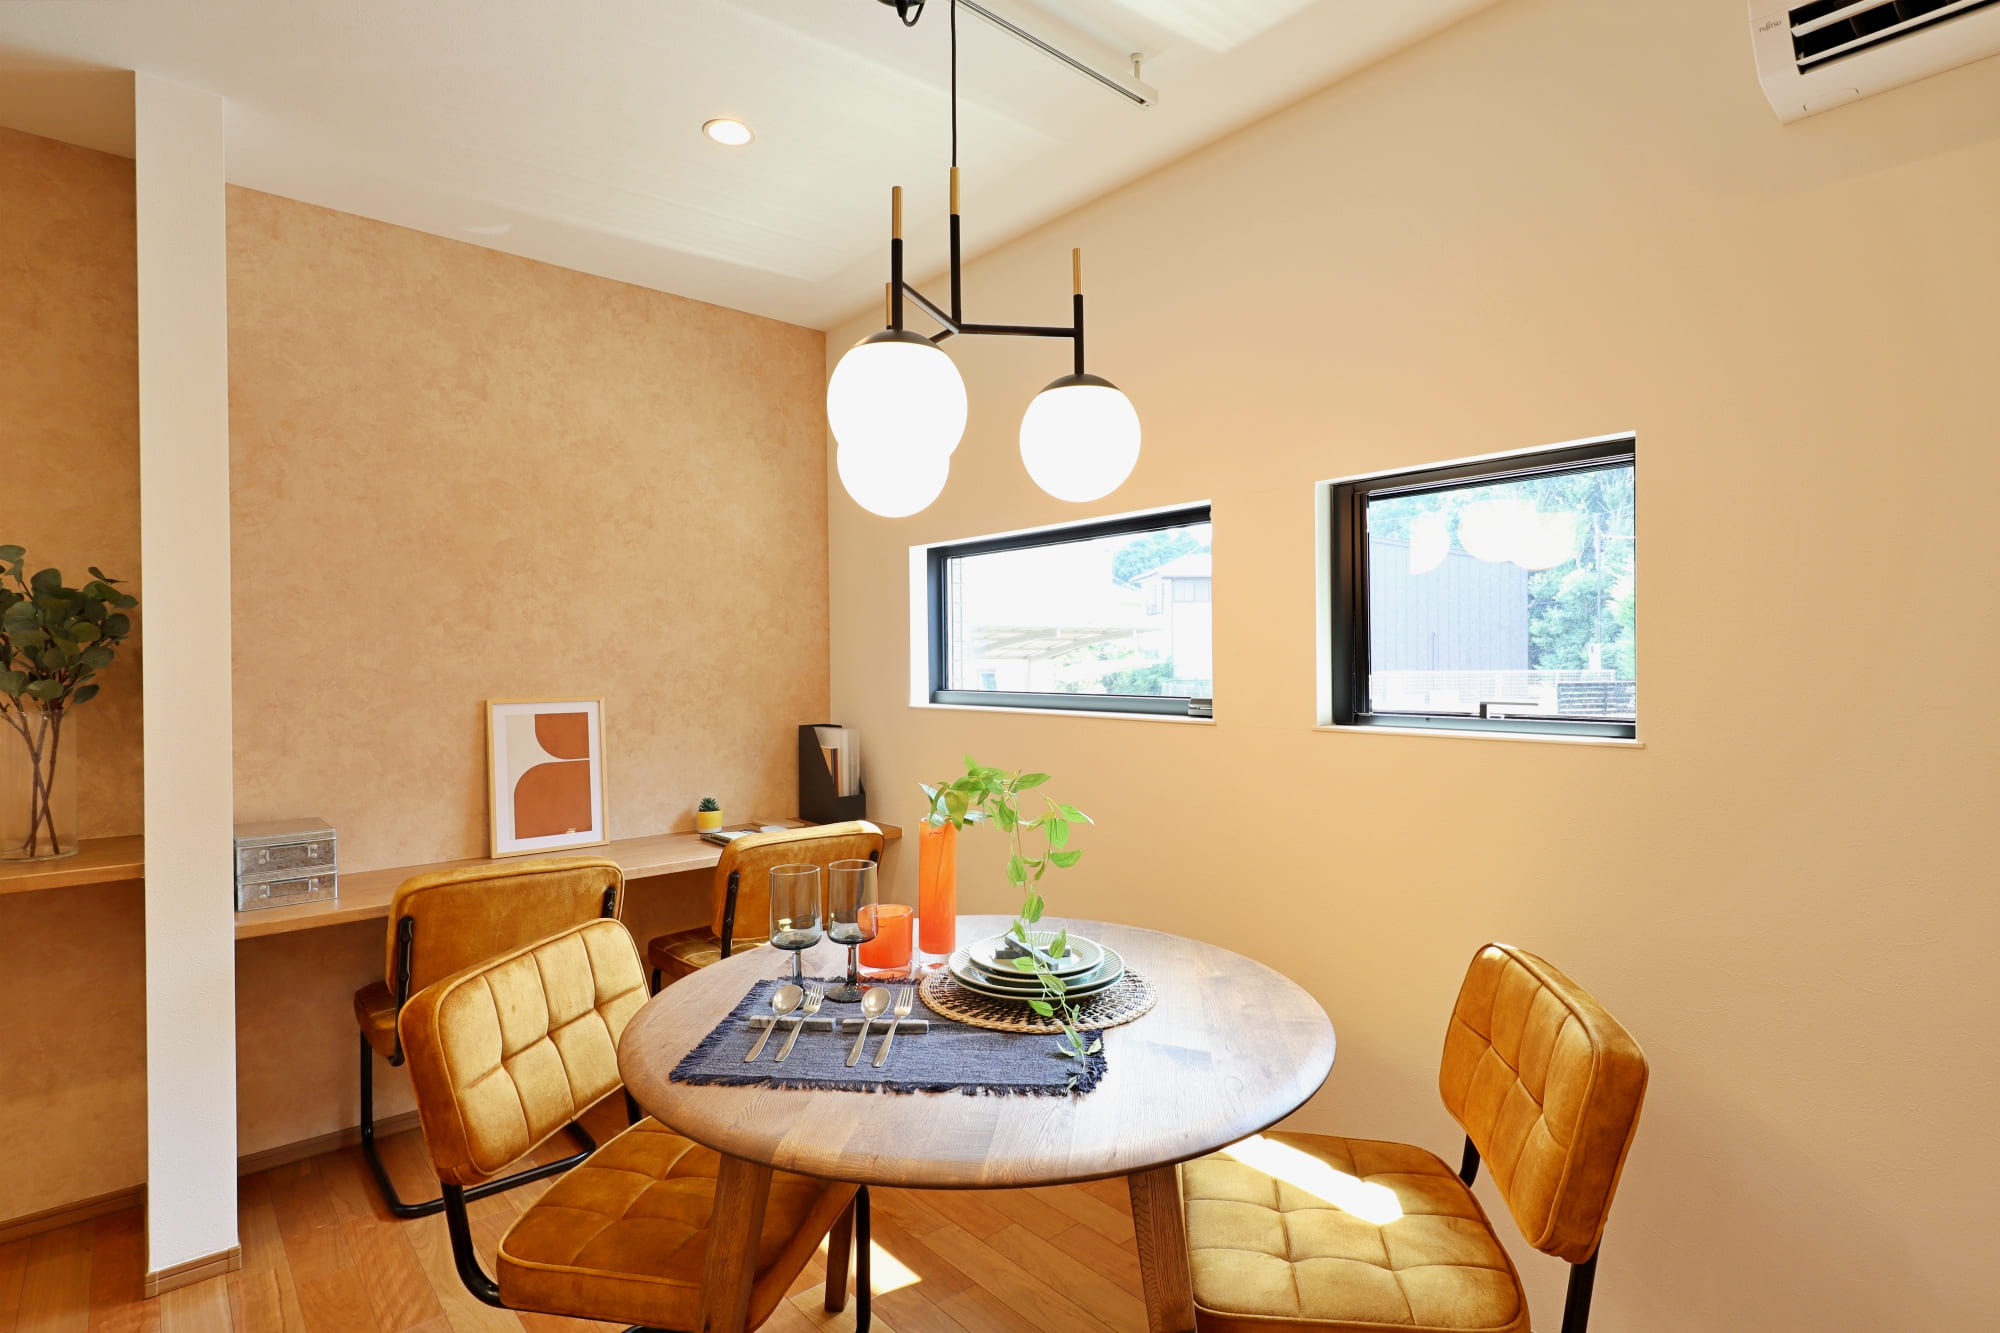
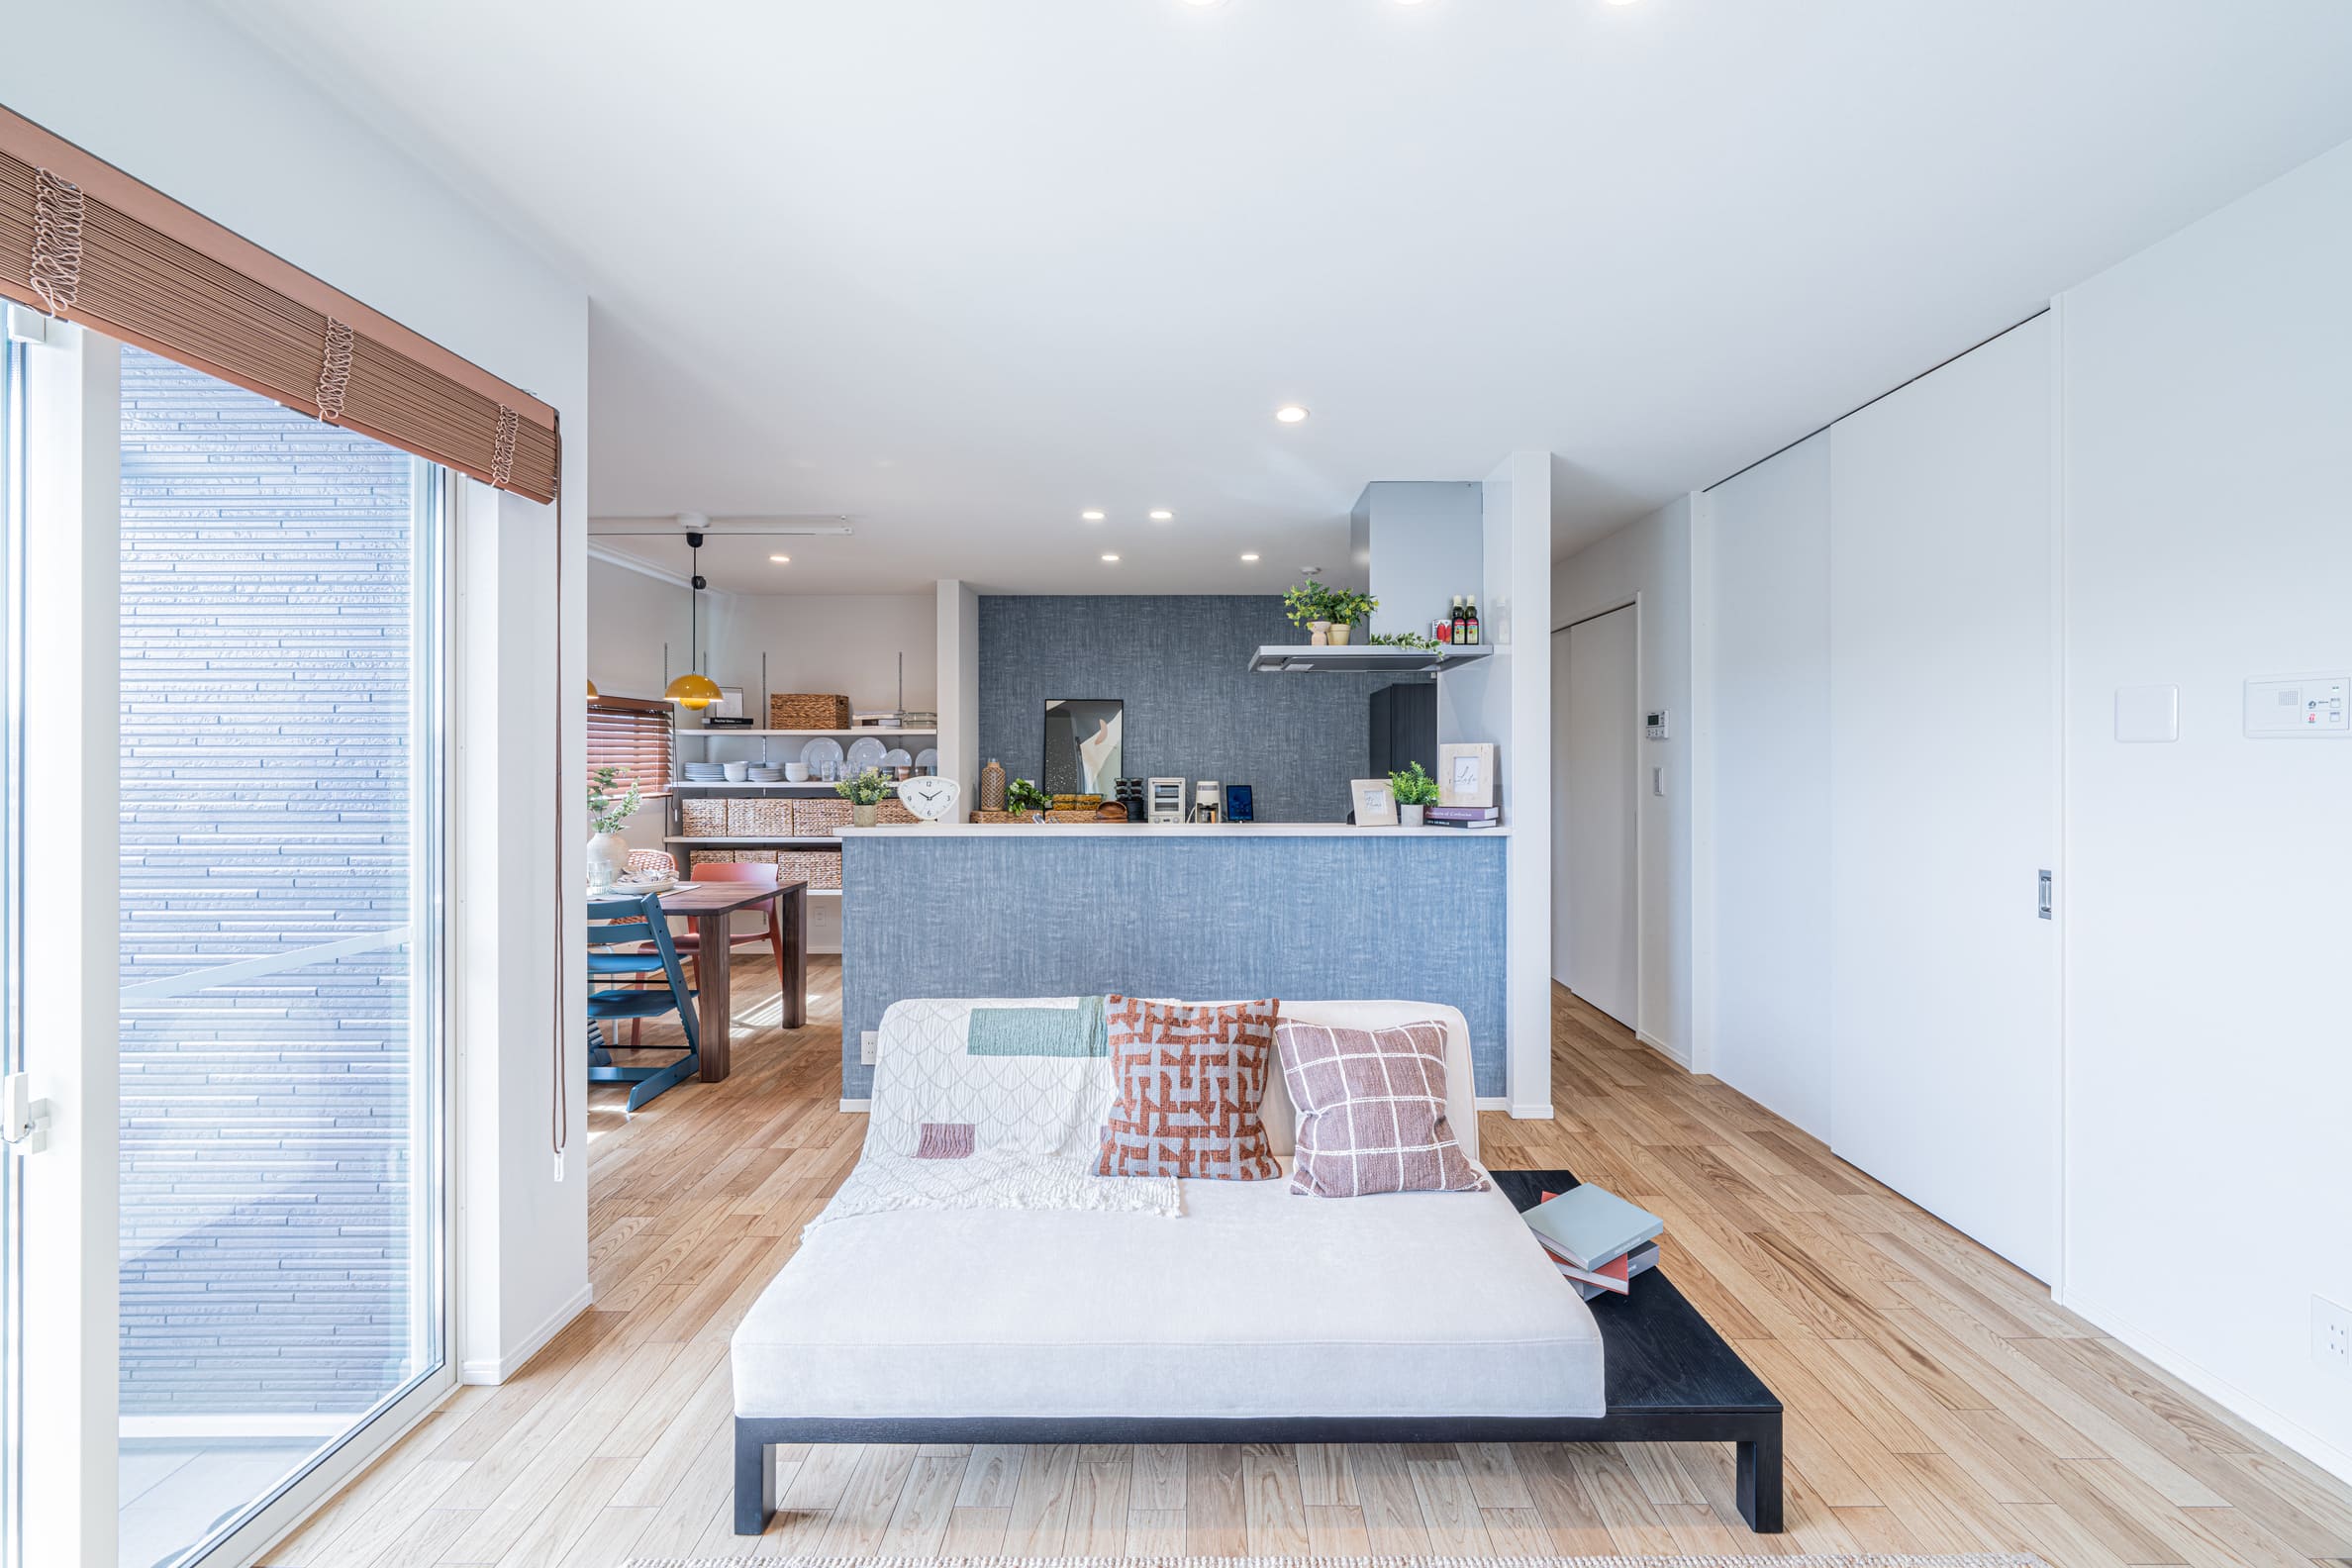
限られた予算でおしゃれなマイホームを実現したい方は、「家具付き規格住宅」も検討してみましょう。
家具付き規格住宅とは、建物本体に加えて、暮らしに必要なインテリアがあらかじめセットになった住宅です。
プランによって異なりますが、一般的には次のような家具・設備が含まれます。
- ソファ
- ダイニングテーブル・チェア
- 照明
- カーテン
- テレビボード
- 収納家具
また、家具付き規格住宅には次のようなメリットがあります。
- 家具購入費を別途準備しなくてよい
- 家具選びの手間を減らせる
- 統一感のある空間に仕上がりやすい
規格住宅ならではのコストを抑えやすい仕組みに、家具・インテリアのセットを組み合わせています。
これにより、限られた予算でも満足度の高いマイホームを目指しやすくなるのが大きな魅力です。
バリーズの家具付き規格住宅では、お客様専属のインテリアコーディネーターが、「こんな家にしたい」というご要望に沿って空間をおしゃれにコーディネートします。
こちらのようなホテルライクなコーディネートも、家と家具、インテリアまでまとめてご購入いただけます。

〈関連ページ〉STYLISH “SERENITY” MODERN
こちらの事例のようなナチュラルモダンな空間も、プロが一からコーディネートいたします。

〈関連ページ〉SCANDINAVIA & NATURAL “SNUG LIFE”
「費用を抑えるとおしゃれな家にするのは難しそう」とお悩みの方は、こちらから詳細をご覧ください。
よくある質問

最後に、家づくりに関するよくある質問にお答えします。
Q1.頭金がまったくなくても住宅ローンは組めますか?
A.はい、可能です。
ただし借入額が増える分、月々の返済額や総返済額、利息負担は大きくなりやすいため、無理のない返済計画を立てることが重要です。
近年は物件価格の全額を借り入れる「フルローン」や、諸費用まで含めて借り入れられる「オーバーローン」に対応する金融機関が増えています。
Q2.住宅ローンの返済比率はどのくらいを目安にすればよいですか?
A.金融機関の審査上は年収の30~35%程度まで認められることもありますが、毎月の負担を抑えたい場合は、上限いっぱいまで借りるのは避け、20〜25%以内を目安にしてください。
Q3.家づくりの予算で見落としやすい費用はありますか?
A.外構工事費、地盤改良費、家具・家電購入費、引っ越し費用(建て替えの場合は仮住まい費用も含む)などが見落とされやすい項目です。
建物本体の費用だけに気を取られると、これらが予算からこぼれ落ち、入居直前に資金不足となる恐れがあります。
Q4.建築コストを抑えるにはどんな工夫がありますか?
A.延べ床面積を必要十分な広さに絞ること、凹凸の少ないシンプルな建物形状にすること、設備・素材に優先順位をつけて選ぶこと、規格住宅を選ぶことなどが効果的です。
加えて、補助金制度を積極的に活用することでも実質的な自己負担を軽減できる可能性があります。
Q5.2026年に活用できる住宅の補助金制度はありますか?
A.代表的なものに、「みらいエコ住宅2026事業」があげられます。
GX志向型住宅(すべての世帯が対象)で最大110万円/戸(地域区分1〜4の寒冷地域は最大125万円/戸)、子育て世帯・若者夫婦世帯限定の長期優良住宅で最大75万円/戸(同80万円/戸)、同じく子育て世帯・若者夫婦世帯限定のZEH水準住宅で最大35万円/戸(同40万円/戸)などの補助が受けられます。
加えて、自治体独自の補助金制度も併用できる場合があるため、居住予定エリアの窓口でも確認してみましょう。
まとめ
貯金や頭金が少ない状態でも、住宅ローンの仕組みを理解し、無理のない借入計画を立てれば、マイホームを実現することは十分に可能です。
大切なのは、目先の借りられる金額に惑わされず、将来のライフイベントまで見据えた「無理なく返せる金額」を基準に計画を進めることといえます。
さらに、延べ床面積やデザインの工夫、規格住宅の活用、補助金制度の利用といった方法を組み合わせることで、総費用そのものを抑えることも可能です。
特に家具付き規格住宅は、建築費と家具の購入費を一括で計画できる点で、予算に限りがある方にとって心強い選択肢になります。
バリーズの規格住宅であれば、家具・インテリア・照明・カーテンなどの代金込みで1,800万円台(税抜)から購入できるため(土地代除く)、「家を建てるお金がない」とお悩みの方も、お気軽にご相談ください。
SHARE


CONTACT
お気軽にお問い合わせください
来場のご希望やイベントへのご質問など、お問い合わせフォームよりお気軽にお問い合わせください。